

Вне конкуренции: как игровой сектор Китая пробил планку в $50 млрд вопреки глобальному кризису
К 2030 году он увеличится ещё на $10 млрд
Игровая индустрия Китая достигла исторического максимума. Согласно последнему отчёту аналитической компании Niko Partners, в 2025 году местный рынок видеоигр впервые в истории преодолел отметку в $50 миллиардов, увеличившись на 5,4% по сравнению с предыдущим годом и составив $51,8 миллиарда.
Прогнозы на ближайшие четыре года
Теперь аналитики прогнозируют продолжение позитивной динамики. В 2026 году ожидается рост на 4% (до $53,9 миллиарда), а к 2030 году объём рынка достигнет $59,8 миллиарда при совокупном среднегодовом темпе роста (CAGR) в 2,9% за пятилетний период.
Геймерская аудитория страны также продемонстрирует рост и к 2030 году составит 769 миллионов человек. При этом среднее время, проводимое за играми в неделю, уже увеличилось с 14,1 часа в прошлом году до текущих показателей.
Ключевые показатели и тренды рынка
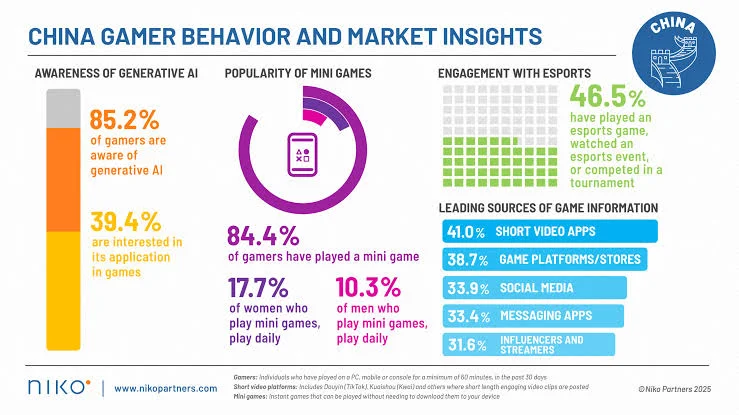
- Факторы роста. Финансовый подъём обусловлен показателями, превысившими ожидания — как среди новых релизов, так и среди долгосрочных проектов-флагманов (evergreen games).
- Сегмент мини-игр. Сегмент превратился в один из главных двигателей индустрии. Около 80% китайских геймеров играют в мини-игры, на которые приходится почти 20% всех расходов в мобильном секторе.
- Каналы продвижения. Почти половина геймеров использует сервисы коротких видео для поиска новых игр и получения информации о проектах на разных платформах.
- Обход ограничений. Около 66% игроков в Китае применяют различные методы для обхода интернет-цензуры. 33,6% используют игровые ускорители (accelerators), 30,8% предпочитают играть на глобальных серверах, а 21,9% задействуют VPN-сервисы.
Важным событием для индустрии стало официальное включение видеоигр в 15-й пятилетний план национального экономического и социального развития Китая (2026–2030 годы). Ранее видеоигры классифицировались лишь как «цифровые культурные продукты».
Пять ключевых направлений развития на ближайшие 5 лет
- Рост популярных нишевых жанров;
- Развитие монетизации за пределами приложений (out-of-app monetization);
- Совершенствование нормативно-правовой базы и регуляторных норм;
- Увеличение расходов пользователей на премиальные игры для PC и консолей;
- Активная интеграция генеративного ИИ в разработку и геймплей.
Игровые компании Китая внедряют генеративный ИИ как в процессы разработки, так и в функции, обращённые непосредственно к игрокам. Это происходит на фоне общего бума платформ с пользовательским контентом (UGC).
Интеграция генеративных сетей и стремительное расширение ИИ-инфраструктуры действительно спровоцировали глобальный дефицит полупроводников и взвинтили цены на оперативную память, создав ощутимое давление на технологический сектор. Но для китайских игровых гигантов этот аппаратный кризис не стал непреодолимым барьером.
Имея колоссальные ресурсы, местная индустрия адаптируется к новым реалиям быстрее западноевропейских конкурентов, планомерно смещая фокус на программную оптимизацию и облачные решения. И это работает.
Статьи по теме
- «Боссы медленно сходят с ума»: создатель Dwarf Fortress жёстко высказался об ИИ в игровой индустрии
- «Индустрия не вернётся к норме»: разработчик объяснил, почему игровая отрасль переживает системный кризис
- Три ветерана Epic Games создают ИИ-движок, чтобы «разорвать порочный круг индустрии»

- Что такое депрофессионализация в игровой индустрии

- Newzoo: GTA 6 поднимет продажи консольных игр на 17,5% и спасёт индустрию от застоя
В чём главный драйвер успеха китайского игрового рынка?
0 голосов
Автор
Алексей Прощайло
Игры, музыка, литература. И любое место, где есть море. VK: https://vk.com/alexi.here
Все материалы автораЧто думаете?
0 комментариев